この記事では、フラット35の仕組みや利用条件について、わかりやすく解説します。

ヤマト住建公式トップアンバサダーのYuiがお届けします!
「フラット35はやめた方がいいの?」
「ほかの住宅ローンとは何が違う?」
「最初にフラット35を選んだら、あとから変更できないのかな?」
住宅ローンを調べ始めると、分からないことがたくさん出てきますよね。
結論からお伝えすると、フラット35を一律にやめた方がいいとはいえません。
我が家はフラット35ではありませんが、住宅ローンを借り換えて金利を下げた経験があります。

最初はフラット35で組み、ほかの住宅ローンを組めるようになったら、借り換える方法もあります。
そこで今回は、フラット35の仕組みや利用条件、「やめた方がいい」といわれる理由、あとから借り換える方法までお伝えします。
- フラット35の仕組み
- フラット35を利用できる人
- 「やめた方がいい」といわれる理由
- ペアローンとの違い
- あとから借り換える方法
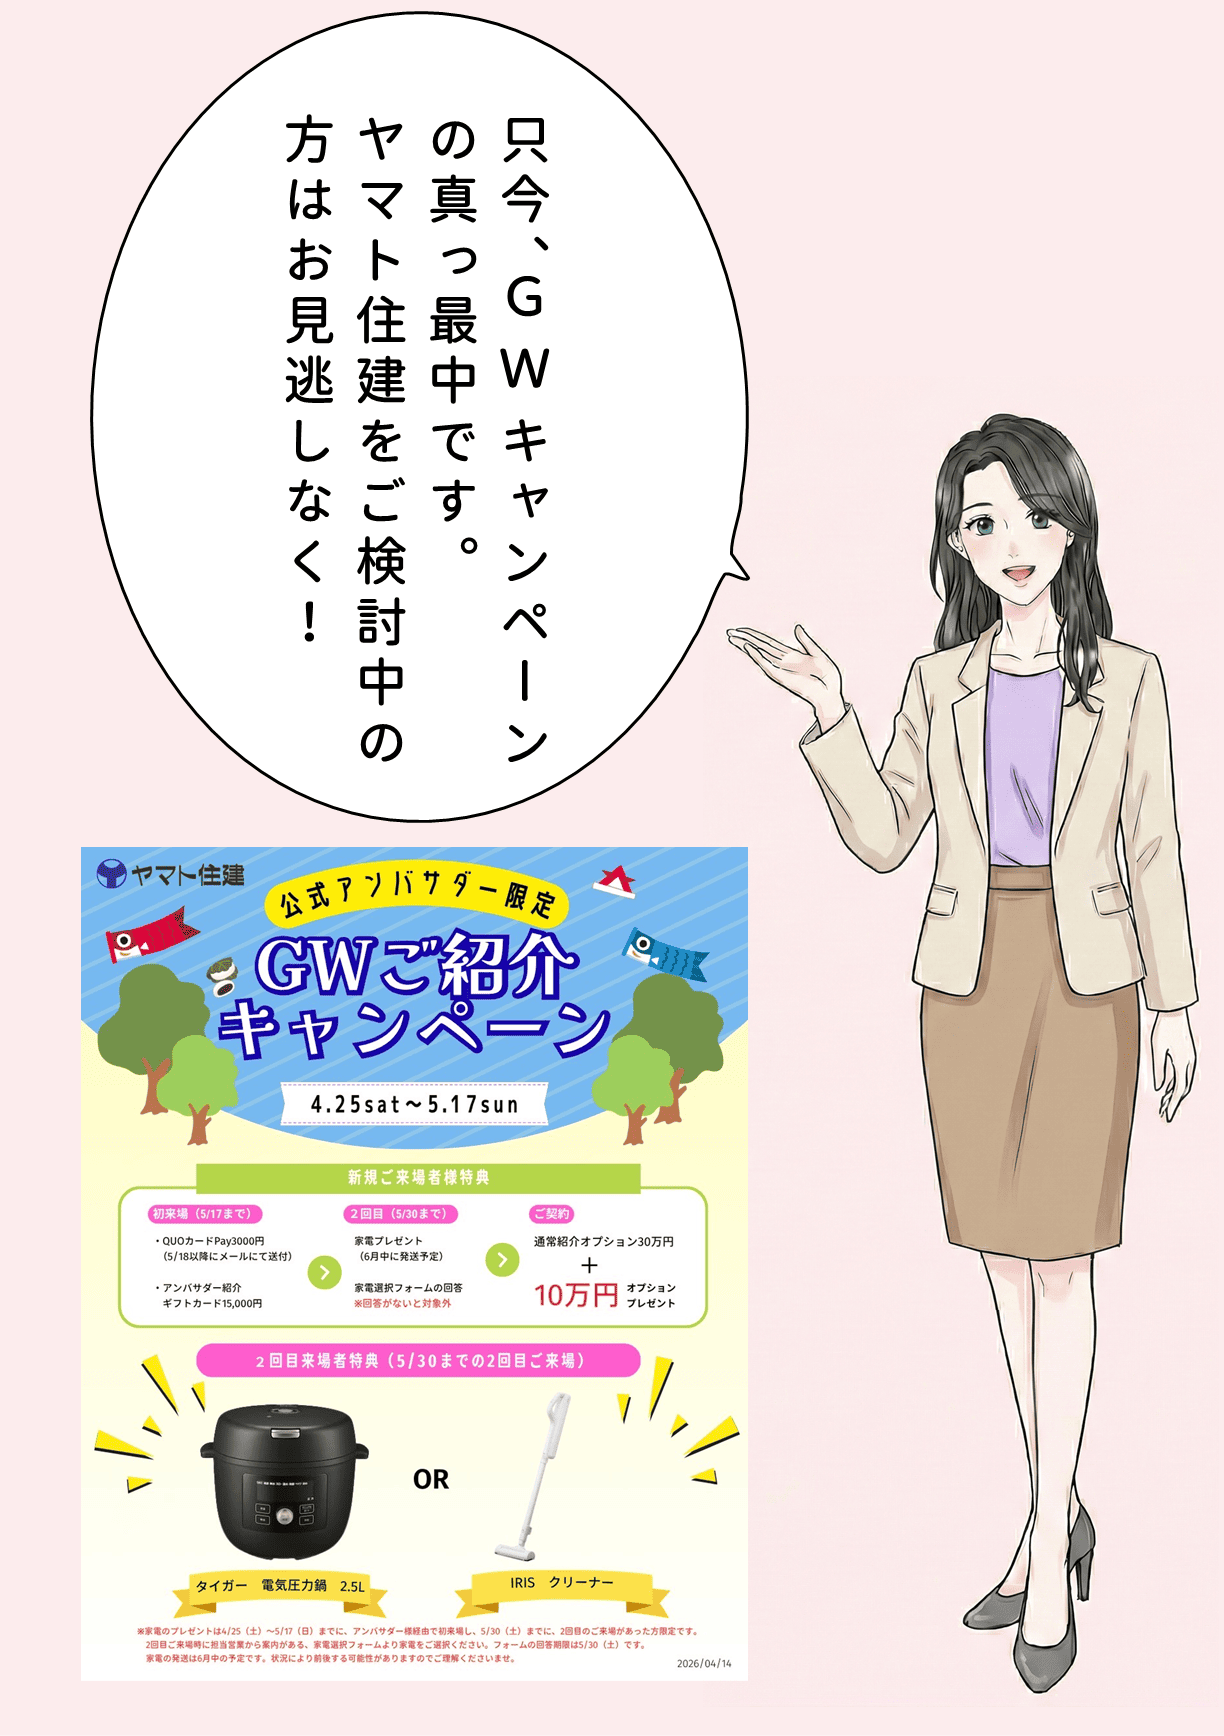
ヤマト住建にご興味がある方は、公式トップアンバサダーYuiの紹介制度をご活用ください。
紹介制度では、以下の
豪華特典が受け取れます!
- ご来店にてギフト券1万5千円分進呈
- ご契約にてオプション30万円分進呈(※1)
- 店長かベテランの営業マンが担当
- 間取り相談
- 電気図面相談
- ヤマト住建相性診断
- フロアコーティング割引
- 水回りコーティング割引
- ファイナンシャルプランナー無料相談
- 家づくりロードマップ
- 家づくりコンセプトシート
- 打ち合わせスケジュールリスト
- お洒落に見せるチェックリスト
- 機能性チェックリスト
- 施主検査チェックリスト
- 安心のフォロー体制(店長に直接連絡可能)(※2)
(※1) 価格交渉も可能
(※2) Yuiの担当営業さんが本部長に昇進し、さらに交渉力アップ!
紹介制度の詳しい内容は、LINEにてご案内しています。
『ヤマト住建紹介』と送ってくださいね!
どこよりもお得な特典で、理想の家づくりを叶えましょう!
\No.1公式トップアンバサダーだからこそ出来る/
\No.1公式トップアンバサダーだからこそ出来る/
\PCでLINEが見られない方へ/
フラット35とは?仕組みと利用条件

民間金融機関と住宅金融支援機構が提携して提供しています。
申込時ではなく、資金を受け取る時点で借入金利が決まるのが特徴です。
金利は取扱金融機関や借入期間、融資率などによって異なるため、検討している時点の情報を確認してみてくださいね。
フラット35の利用条件
フラット35には、年齢や年収に占める返済額の割合など、いくつかの利用条件があります。
主な条件は、次のとおりです。
- 申込時の年齢が満70歳未満
- 日本国籍、永住許可または特別永住者の資格がある
- 年収に占める年間合計返済額の割合が基準内である
- 申込者本人または親族が住む住宅である
年収に占める年間合計返済額の割合は、次のように決められています。
| 年収 | 総返済負担率 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
総返済負担率には、フラット35以外の住宅ローンだけでなく、自動車ローンや教育ローン、カードローンなども含まれます。
条件を満たしていても、審査の結果によっては希望どおりに借りられない場合があります。
まずは、自分たちが条件を満たしているか確認してみてくださいね。
建てる住宅にも技術基準がある
フラット35は、申込者だけでなく、建てる住宅にも条件があります。
利用するには、住宅金融支援機構が定める技術基準に適合し、適合証明書を取得しなければなりません。
新築住宅では、検査機関による物件検査を受け、基準に適合していることを確認します。
物件検査には手数料がかかるため、必要な費用も確認しておくと安心です。
フラット35Sの特徴
フラット35Sは、省エネルギー性や耐震性などを備えた住宅を取得する場合に、一定期間、借入金利が引き下げられる制度です。
利用するには、フラット35Sが定める技術基準に適合する必要があります。

ヤマト住建で建てる場合も、商品や設計内容によって条件が変わります。
フラット35Sを利用できるかは、担当さんに確認してみてくださいね。
フラット35はやめた方がいい?デメリットとメリット

フラット35を絶対にやめた方がいいとは思いません。
ただ、私には「普通の住宅ローンが通らない場合に検討する最終手段」という印象があります。
これは、あくまで私個人の印象です。
フラット35にも独自の利用条件と審査があるため、ほかの住宅ローンが通らなかったからといって、必ず利用できるわけではありません。
「やめた方がいい」という言葉だけで判断せず、まずは仕組みや条件を確認してみてくださいね。
申込み前に確認したい点
フラット35を検討するときは、次の点を確認しておきましょう。
- 申込時ではなく、資金受取時の金利が適用される
- 融資手数料が取扱金融機関によって異なる
- 物件検査手数料がかかる
- 建てる住宅にも技術基準がある
申込みから資金を受け取るまでに金利が変わる可能性があるため、申込時に見た金利がそのまま適用されるとは限りません。
また、融資手数料や物件検査手数料も確認が必要です。
金利だけでなく、必要な費用を含めて比べてみてくださいね。
フラット35のメリット
フラット35の特徴は、借入期間中の金利が変わらないことです。
一部繰上返済をする場合は、申込方法によって最低返済額が異なります。
住宅が所定の基準を満たせば、フラット35Sなどの金利引下げ制度も利用できます。
こうした特徴と申込みに必要な費用を確認し、自分たちに合うか考えてみましょう。
フラット35とあわせて知りたいペアローン・借り換え

住宅ローンを考えるときは、ペアローンの仕組みや、あとから借り換える方法も知っておきましょう。
フラット35とペアローンは、どちらか一方しか利用できないものではありません。
また、最初にフラット35で組んでも、条件を満たせばあとから借り換えできます。
フラット35とペアローンの違い
ペアローンは、夫婦など2人がそれぞれ住宅ローンを組む方法です。
一方、フラット35は住宅ローンの商品です。
そのため、フラット35とペアローンは、単純に比較できるものではありません。
フラット35にもペアローンがあります。
2人がそれぞれフラット35へ申し込み、それぞれの借入れを返済していく仕組みです。
利用する2人が申込要件を満たす必要があるため、詳しい条件を確認してくださいね。
土地の価格が高いエリアでは、ペアローンを利用する方が多い印象です。
ただし、これは私の周囲を見て感じたことです。
自分たちに合う借り方は、収入や希望する借入額などを踏まえて考えてみてくださいね。
ペアローンのメリットや注意点については、こちらの記事で詳しく紹介しています。

フラット35はあとから借り換えられる?
住宅金融支援機構では、フラット35からフラット35借換融資への借り換えを案内しています。
利用するには、住宅取得時の住宅ローンの借入日から、借換融資の申込日まで1年以上経過していることが必要です。
さらに、申込日の前日までの1年間、正常に返済していることなどの条件があります。
我が家が利用していた住宅ローンは、フラット35ではありません。
ただ、返済途中で住宅ローンを借り換え、金利を下げた経験があります。
最初はフラット35で組み、年収が上がってほかの住宅ローンを組めるようになったら、借り換える方法もあると思っています。
借り換えを考えるときは、借換先の金融機関の利用条件を確認してみてくださいね。
フラット35に関するよくある質問
フラット35について気になる点にお答えします。
フラット35は普通の住宅ローンに通らない人向けですか?
フラット35にも独自の利用条件と審査があります。
ほかの住宅ローンが通らなかった場合でも、必ず利用できるわけではありません。
自営業でもフラット35を利用できますか?
フラット35では、給与収入のみの方と、それ以外の方で年収の確認方法が異なります。
給与収入のみの方は「給与収入金額」、それ以外の方は、事業所得や不動産所得などを含む「所得金額」が年収として扱われます。
ただし、総返済負担率などの条件があり、審査も行われます。
フラット35の金利はどこでも同じですか?
取扱金融機関によって異なります。
借入期間や融資率、加入する団体信用生命保険の種類などによっても変わります。
また、申込時ではなく、資金受取時の金利が適用されます。
フラット35でもペアローンを組めますか?
フラット35にもペアローンがあります。
2人がそれぞれフラット35へ申し込み、それぞれの借入れを返済します。
利用する2人が申込要件を満たす必要があります。
フラット35は借り換えできますか?
フラット35からフラット35借換融資への借り換えができます。
借換融資にも利用条件や審査があるため、住宅金融支援機構の「フラット35借換融資」で確認してみてくださいね。
まとめ|フラット35は比較して決めよう

フラット35は、借入期間中の金利が変わらない住宅ローンです。
利用する前に、次の点を確認しましょう。
- 利用条件と住宅の技術基準
- 金利や手数料
- ほかの住宅ローンや借り換えとの違い
私は、フラット35を絶対にやめた方がいいとは思いません。
最初はフラット35で組み、年収が上がってから借り換える方法もあります。
ほかの住宅ローンとも比べながら、自分たちに合う方法を考えてみてくださいね。
「住宅ローンを含めて、ヤマト住建での家づくりについて相談したい」という方は、ぜひYuiにご相談ください。
ヤマト住建にご興味がある方は、公式トップアンバサダーYuiの紹介制度をご活用ください。
紹介制度では、以下の
豪華特典が受け取れます!
- ご来店にてギフト券1万5千円分進呈
- ご契約にてオプション30万円分進呈(※1)
- 店長かベテランの営業マンが担当
- 間取り相談
- 電気図面相談
- ヤマト住建相性診断
- フロアコーティング割引
- 水回りコーティング割引
- ファイナンシャルプランナー無料相談
- 家づくりロードマップ
- 家づくりコンセプトシート
- 打ち合わせスケジュールリスト
- お洒落に見せるチェックリスト
- 機能性チェックリスト
- 施主検査チェックリスト
- 安心のフォロー体制(店長に直接連絡可能)(※2)
(※1) 価格交渉も可能
(※2) Yuiの担当営業さんが本部長に昇進し、さらに交渉力アップ!
紹介制度の詳しい内容は、LINEにてご案内しています。
『ヤマト住建紹介』と送ってくださいね!
どこよりもお得な特典で、理想の家づくりを叶えましょう!
\No.1公式トップアンバサダーだからこそ出来る/
\No.1公式トップアンバサダーだからこそ出来る/
\PCでLINEが見られない方へ/
関連記事もあわせてご覧ください。
本記事で参考にした公式情報
本記事は、住宅金融支援機構が公開している利用条件・技術基準・金利・借換融資などの情報をもとに作成しています。
参考:住宅金融支援機構「フラット35」公式サイト